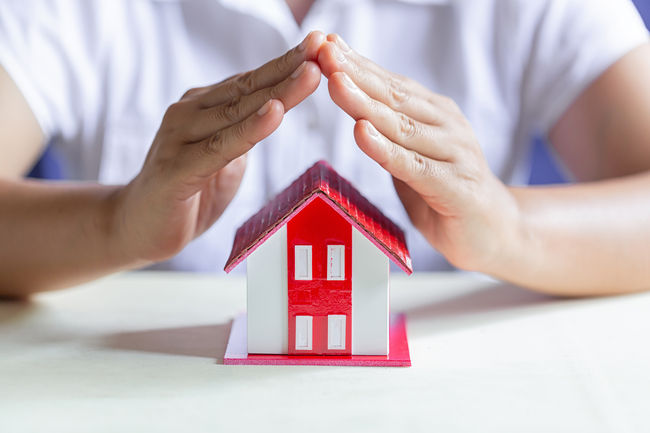
“설마 우리 집에서 이런 일이 날 줄은 몰랐어요.” 주택 관련 상담을 하다 보면 이 문장을 하루에도 몇 번씩 듣는다. 사람은 불을 두려워한다. 불이 나면 냄새가 나고, 연기가 나고, 소방차가 오고, 동네가 알게 된다. 불은 요란하다. 그래서 대비도 한다. 반면 물은 다르다. 물은 조용하다. 조용히 시작해 조용히 번지고, 조용히 아래로 흐른다. 그리고 결국엔 ‘남의 집 천장’에서 소리가 난다. 뚝, 뚝. 그때부터는 조용하지 않다.
맞벌이 부부 A씨의 밤도 그랬다. 퇴근 후 평소처럼 씻고 잠들었고, 특별한 사건은 없었다. 문제는 새벽에 시작됐다. 세탁기 연결 호스가 헐거워지면서 물이 조금씩 새기 시작했다. “조금”이라는 단어가 무섭다. 눈에 안 보이면 사람은 안심하고, 안심하면 방치가 된다. 새는 물은 바닥을 타고 스며들고, 바닥은 물을 머금은 채 아래층 천장으로 넘겨준다. 집은 위아래가 붙어 있는 공동체다. 내 집의 물 한 방울이 이웃의 천장 한 평을 바꿔 놓는다.
아침 일찍 아래층에서 전화가 왔다. 천장에서 물이 떨어진다는 말이었다. 현장은 예상보다 빨리 망가져 있었다. 천장은 얼룩지고, 벽지는 들뜨고, 마루는 부풀어 오르며, 문이 닫히지 않는다. ‘누수’는 단순히 젖는 일이 아니다. 구조와 마감재를 바꾸고, 집의 기분을 바꾸고, 이웃의 표정을 바꾼다. 수리 견적은 500만 원을 훌쩍 넘었다. A씨는 당황했다. 그리고 이어지는 질문은 늘 비슷하다. “불도 안 났는데, 이걸 왜 우리가 다 배상해야 하죠?”
여기서 사람들이 착각하는 단어가 있다. ‘주택화재보험’이다. 이름만 보면 불만 막아주는 보험처럼 들린다. 그래서 물 사고가 나면 고개를 갸웃한다. 하지만 현실의 집은 불보다 물에 더 자주 다친다. 그리고 주택화재보험은 ‘불만 대비하는 보험’이 아니라 ‘주거생활 위험을 묶어 두는 보험’에 가깝다. 그 대표적인 장치가 급배수특약이다. 급수·배수 시설에서 누수가 발생해 우리 집에 피해가 생겼을 때 보상받을 수 있고, 경우에 따라 아래층 등 타인의 재산 피해까지도 보상의 범위가 넓어진다. 화재가 없어도, 물 사고만으로도 보험은 움직일 수 있다. 이름은 화재지만, 집의 일상을 지키는 데 실제로 더 자주 쓰이는 건 물 관련 보장이다.
하지만 물이 아래로 흐르면, 책임도 아래로 흐른다. 아래층 피해는 ‘배상책임’의 문제로 이어진다. 고의가 아니었다고 해서 책임이 사라지지 않는다. 오히려 생활사고는 대부분 실수다. 실수는 변명이 아니라, 책임의 출발점이 된다. 이때 등장하는 두 번째 장치가 일상생활배상책임보험, 흔히 말하는 일배책특약이다. 일배책은 일상에서 타인에게 손해를 끼쳤을 때 법률상 배상책임을 보장해 주는 특약이다. 누수처럼 ‘내 집에서 시작됐지만 남의 집이 망가지는’ 사고에 특히 필요하다. 단순히 배상금만이 아니다. 얼마를 누가 부담해야 하는지, 수리 범위는 어디까지인지, 감정은 왜 이렇게 상하는지, 이 모든 과정에서 생길 수 있는 분쟁 비용과 절차의 부담을 덜어준다. 누수는 물의 문제가 아니라 관계의 문제로 커진다. 보험은 그 관계를 ‘돈’으로 정리해 주는 냉정한 장치가 아니라, 감정이 폭발하기 전에 완충해 주는 장치다.
A씨는 운이 좋았다. 가입한 주택화재보험에 급배수특약이 들어 있었고, 일배책특약도 함께 작동할 수 있었다. 보험금으로 수리가 진행됐고, 아래층 이웃과의 갈등도 길어지지 않았다. A씨가 마지막에 남긴 말은 이랬다. “보험료 아끼려고 특약 빼려 했었는데, 그때 안 뺀 게 제일 잘한 선택이었네요.” 많은 사람들이 보험을 ‘매달 새는 돈’으로 본다. 그러나 누수 사고를 한 번 겪고 나면 관점이 바뀐다. 보험료는 새는 돈이 아니라, 새는 물이 만든 분쟁을 막는 비용이었다는 걸 뒤늦게 깨닫는다.
주택화재보험을 다시 보자. 불을 대비하는 보험이 아니라, 생활을 지키는 보험이다. 물은 생각보다 자주 새고, 사고는 늘 조용히 시작된다. 세탁기 뒤 호스, 싱크대 배수관, 보일러 연결부, 욕실 실리콘 틈…. 집 안의 위험은 “오늘은 괜찮겠지”라는 방심에 기대어 자란다. 오늘 한 번만 확인해 보길 권한다. 내 주택화재보험에 급배수특약이 있는지, 내 일배책특약이 어떤 범위로 들어 있는지. 확인에 걸리는 시간은 몇 분이지만, 확인하지 않았을 때 흘러나갈 비용과 감정은 몇 달을 간다. 물은 아래로 흐르고, 문제는 옆으로 번진다. 그 조용한 시작을 막는 가장 현실적인 방법이, 바로 ‘특약 한 줄’일 때가 많다.
--------
향이의 보험이야기는 격주로 업데이트됩니다. 필자 유향은 ㈜글로벌금융판매 글로벌인슈총괄 이사로 마케팅 업무를 담당하고 있습니다. 본 컬럼에 대해 궁금하신 내용은 um7830@natecom 메일 또는 You-hyang (카톡)으로 문의해 주세요.


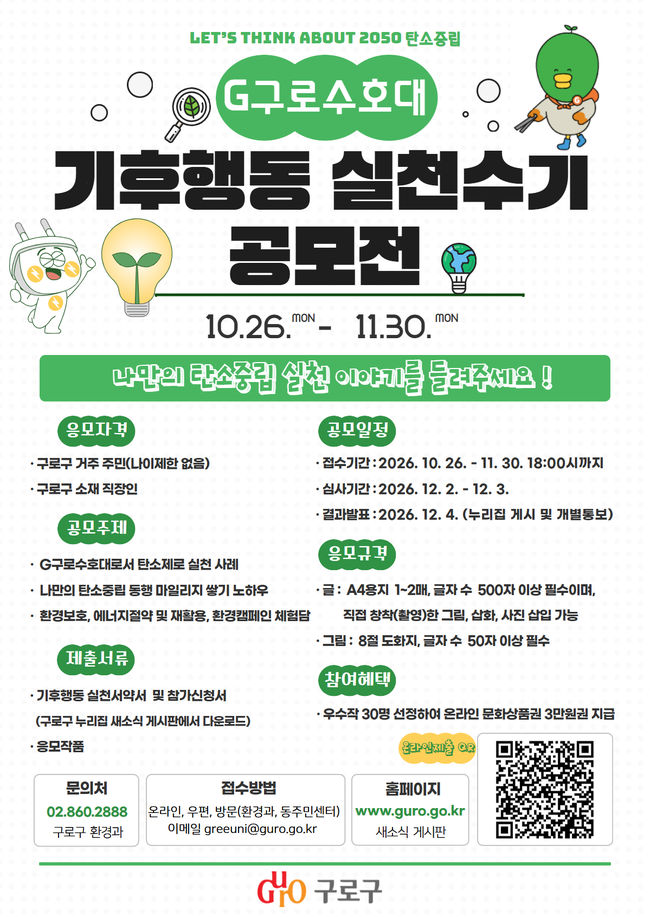 구로구, ‘G구로수호대 기후행동 실천수기 공모전’ 개최
 교실 빛 환경부터 고령자 앱 이용까지…중국, 생활 속 국가표준 정비
 {발행인 칼럼] 중국인의 지갑은 닫힌 것일까, 다른 곳으로 옮겨간 것일까
 인도 길거리에서 구두닦는 아저씨
 [만평] 세계 경제를 되살리기 위한 무역 봉쇄 해제
 목록